Redditività dei settori italiani 2025-2026: i margini operativi reali dietro le scelte d’impresa
Osservatorio Business Intelligence Group — Settembre 2026
Tutti sappiamo che il settore in cui operiamo condiziona il nostro margine. Quello che non tutti sanno è di quanto condiziona, e soprattutto in quale direzione si muove in questo preciso momento.
L’impresa che decide se restringere i costi, alzare i prezzi o investire in volume è guidata per primo da una sola domanda: quanto posso davvero guadagnare? Non quanto guadagno oggi, ma quanto posso guadagnare domani, settore per settore, con i fondamentali attuali.
È una domanda di strategia, non di contabilità. Ed è un’informazione che cambia tutti i 18 mesi circa quando le variabili di settore — commodity, energia, tassi, regolamentazione, domanda — si riassestano. È una di quelle volte.
Abbiamo raccolto dati da bilanci, indagini creditizie e benchmark proprietari BIG su 14 macrosettori italiani per rispondere: dov’è l’opportunità di margine oggi? Dove il margine si sta erodendo? Quale settore resta stabile, quale accelera, quale collassa?
Se sei un imprenditore, un investor, un direttore commerciale o un decisore di strategia, la risposta è nei dati che seguono.
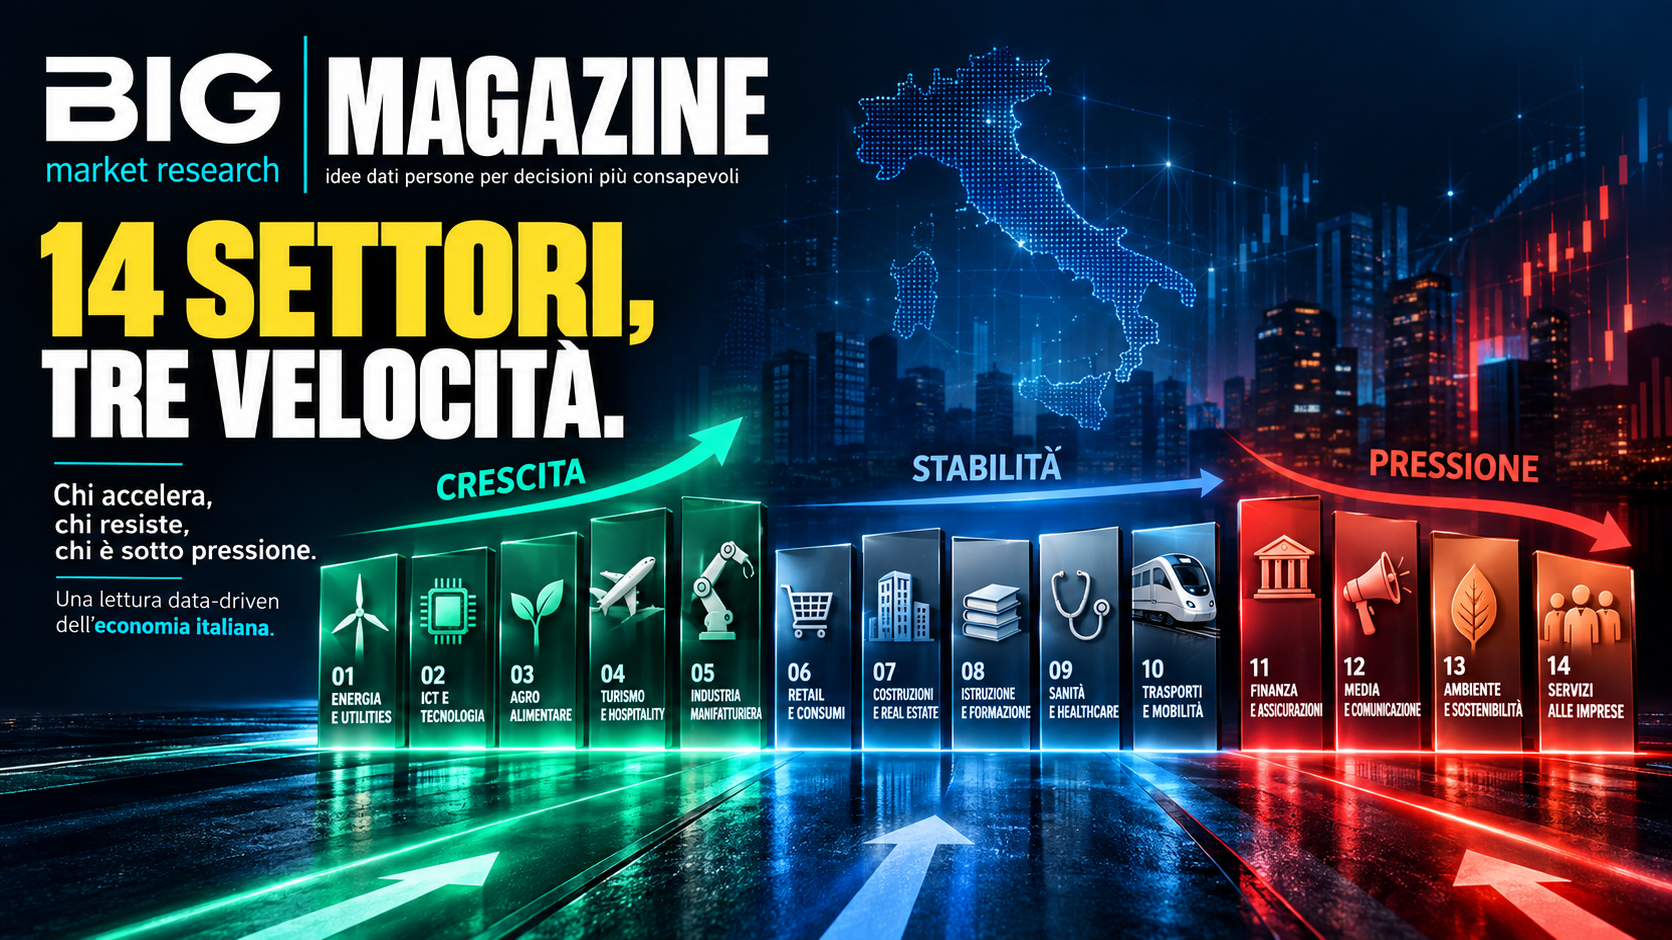
Il quadro: 14 settori, cinque dinamiche di margine
Non tutti i margini sono uguali e, soprattutto, non tutti gli incrementi di margine sono uguali.
Un settore che si difende a margine stabile, come i Servizi Finanziari, racconta una storia molto diversa da uno che accelera, come l’Immobiliare, che a sua volta racconta una storia diversa da uno che crolla con pressione competitiva continua, come le Telecomunicazioni.
Abbiamo organizzato i dati per trend — quelli che si difendono bene, quelli sotto pressione, quelli in accelerazione — perché l’esito della tua decisione di prezzo o di costo non dipende soltanto dal numero assoluto del margine, ma da dove quel numero sta andando e per quanto tempo rimarrà lì.
I settori in accelerazione: la finestra è aperta, ma stretta
Tecnologia / Software — il più forte
Margine medio: 15-30% | Range: 10-40% | Trend: ↑ Forte
È il settore dove il margine cresce con più fermezza. Dentro questa voce ci sono tre storie molto diverse:
- Le startup e scale-up nel SaaS e nell’AI operano a margini 25-35% e stanno crescendo.
- Le PMI tradizionali nel software personalizzato stanno a 12-20%, ma vedono margini spingere verso l’alto a causa della domanda di competenze AI.
- La volatilità resta alta: concorrenza globale, open-source che erode i prezzi, cicli che si accorciano.
Per chi opera qui: il margine che guadagni oggi sull’AI diventa il prezzo che qualcuno altrove offre domani.
Farmaceutico — solido, ma vincolato
Margine medio: 20-30% | Range: 18-35% | Trend: ↑ Solido
Margini robusti sostenuti da brevetti, export verso mercati emergenti e scarsa concorrenza su prodotti specialistici. L’incremento è moderato ma stabile.
Però: è un settore dove l’ingresso è bloccato e il prezzo è regolamentato. Quando il brevetto scade, il margine crolla in sei mesi.
Moda / Lusso — resiliente e in crescita
Margine medio: 10-18% | Range: 8-22% | Trend: ↑ Buono
Il Made in Italy regge e il margine cresce, trainato da online (+15%) e DTC (direct-to-consumer). Il range è molto ampio perché la differenza tra distribuzione tradizionale e DTC è drammatica.
Dentro moda/lusso il margine sale; dentro fast fashion cala.
Manifattura (medie) — export-driven
Margine medio: 7-12% | Range: 5-15% | Trend: ↑ Discreto
Export resiliente verso Europa e Asia, costi dell’energia in calo (-20%) e carenza relativa di competenze mantengono i prezzi sostenuti.
L’incremento è discreto, non forte, perché rimane vincolato dalla competizione sulle commodity. Chi opera qui sa che il margine migliore viene dalla specializzazione, non dal volume.
Edilizia / Costruzioni — il PNRR sostiene, ancora
Margine medio: 5-7% | Range: 3-10% | Trend: ↑ Leggera ripresa
Costi delle materie prime stabilizzati e PNRR che continua a spingere la domanda. Ma il margine è basso, 5-7%, e la variabilità è alta, 3-10%.
Una piccola variazione nei costi cancella la redditività di diversi cantieri.
Non è prevedibile a medio termine.
Logistica / Trasporti — l’e-commerce sostiene
Margine medio: 6-12% | Range: 4-15% | Trend: ↑ In crescita
Crescita dell’e-commerce e riduzione dei costi energetici (-20%) hanno trasformato la logistica da settore sotto pressione a settore in crescita.
È uno dei pochi settori infrastrutturali dove il margine cresce perché la domanda di volume aumenta più del costo di esercizio.
I settori stabili: chi ha margine se lo tiene
Servizi Finanziari — il più difeso
Margine medio: 15-25% | Range: 12-30% | Trend: ↔ Stabile
Banche, assicurazioni e intermediari operano a margini robusti — banche >20% — grazie a commissioni, spread sui tassi e protezione regolamentare.
Il trend è stabile, non in crescita. Ogni pressione al rialzo trova un limite nel controllo regolatorio.
È un settore dove il margine è prevedibile e difendibile, ma il margine futuro è già prezzato nel numero che vedi oggi.
Alimentare / Bevande — la segmentazione decide
Margine medio: 6-10% | Range: 4-12% | Trend: ↔ Stabile
Il settore è diviso tra premium (10-12%, prodotti specializzati/DOP) e discount (4-6%, pressione continua).
Non c’è margine in crescita qui: c’è scelta di posizionamento. Chi sta nel premium estende il margine; chi sta nel discount sa che il margine rimarrà piatto e che le leve sono volume ed efficienza operativa.
Questo spiega perché grandi gruppi alimentari investono in premium brand e non nei discount: sanno che il margine del discount non crescerà mai.
Utenze / Energia — stabile ma volatile
Margine medio: 12-25% | Range: 8-30% | Trend: ↑ Volatilità
Margini alti e meno volatili di due anni fa grazie alla stabilizzazione dei prezzi delle commodity.
Ma il trend rimane caratterizzato dalla volatilità perché la transizione energetica impatta continuamente sulla struttura di costo.
Chi opera nel gas sa che il margine futuro dipende anche dalle evoluzioni del sistema produttivo e normativo. Non è predicibilità: è convivenza con il rischio normativo.
I settori sotto pressione: il margine si sta erodendo
Telecomunicazioni — erosione strutturale
Margine medio: 25-35% | Range: 20-40% | Trend: ↓ Margine eroso
È il settore dove vediamo il calo più pronunciato di redditività. Il margine è ancora alto, ma è sotto pressione strutturale da tre lati:
- Competizione
- Regolamentazione dei prezzi
- Innovazione che costringe a investimenti continui
In cinque anni, il margine medio si è spostato verso il basso della banda: da 35% verso 25%.
Significa che ogni euro di ricavi oggi vale 5-7 centesimi di margine in meno rispetto a cinque anni fa.
Chi opera qui sa che il margine non torna automaticamente al 35%: la pressione rimane finché il settore non consolida ulteriormente.
Retail / GDO — pressione sui margini, non velocità
Margine medio: 4-6% | Range: 2-8% | Trend: ↓ Pressione margini
Grande distribuzione e retail rimangono schiacciati tra prezzi al consumo piatti e costi di struttura che non scendono: affitti, personale, logistica.
Il margine cala lentamente ma costantemente.
Dentro questa categoria:
- Leroy Merlin / ADEO mantiene 5-6% grazie alla base di clienti professionals e al modello omnicanale.
- Il discount rimane piatto al 3-4%, senza altra leva se non velocità di rotazione e volume.
Chimico / Petrolchimico — volatilità endemica
Margine medio: 5-10% | Range: 3-12% | Trend: ↓ Volatilità
Il settore è fortemente dipendente dalle commodity e dai prezzi dell’energia.
In questo momento è in contrazione di margine perché le materie prime restano volatili e il prezzo di vendita non segue al rialzo altrettanto velocemente.
In questo settore il margine di oggi non predice il margine di domani. La stabilizzazione arriva quando i prezzi si fermano.
Turismo / Hospitality — ripresa con cautela
Margine medio: 3-8% | Range: 0-12% | Trend: ↑ Ripresa
Il dato è complesso:
- Le strutture grandi e le catene alberghiere internazionali vedono margini tornare ai livelli pre-pandemia, 6-8%.
- Le strutture piccole rimangono sotto pressione, 2-3%.
Non è una ripresa generale: è una ripresa stratificata per dimensione. Chi ha 50 camere soffre ancora; chi ne ha 200 vede margini migliorare.
Il margine nel turismo resta inoltre guidato dalla stagionalità e da fattori esogeni che possono condizionare il flusso di turisti internazionali.
Immobiliare / Sviluppo — il PNRR spinge ancora
Margine medio: 8-15% | Range: 5-20% | Trend: ↑ Ripresa
Margini in accelerazione dalla ripresa post-crisi e dal PNRR.
Ma i tassi rimangono alti e il finanziamento dei progetti è più caro rispetto a due anni fa.
Il margine è in crescita, ma una parte della crescita viene consumata dall’aumento del costo del denaro. Non è una dinamica lineare.
La mappa della redditività: dove operare oggi?
Massima cautela — Margine compresso, trend negativo
Retail/GDO, Telecomunicazioni
Il margine che vedi oggi è probabile che sia il massimo che vedrai per i prossimi 18 mesi. La domanda non è soltanto se il margine cadrà ancora, ma di quanto.
Monitoraggio attivo — Margine volatile, dipendente da variabili esterne
Chimico, Turismo, Edilizia
Il margine dipende da commodity, prezzi energetici o normativa. Non puoi far crescere il margine senza aver prima stabilizzato una di queste variabili.
Posizionamento strategico — Margine segmentato, dipendente dal modello
Alimentare, Logistica, Manifattura
Il margine non è una proprietà del settore, ma del tuo posto dentro il settore. Chi si distingue per qualità, specializzazione o canale può raggiungere margini più alti.
La competizione è sulla segmentazione, non soltanto sul volume.
Difesa solida — Margine stabile, predicibile
Finanza, Farmaceutico
Il margine è protetto dalla regolamentazione o dai brevetti. La sfida non è necessariamente farlo crescere, ma difenderlo quando cambiano le regole del gioco.
Crescita visibile — Margine in accelerazione
Tecnologia, Moda/Lusso
Se sai stare nel segmento giusto — SaaS nella tecnologia, DTC nel lusso — il margine è in crescita tangibile.
La cautela riguarda il fatto che questa crescita è trainata da fenomeni come adozione AI e Made in Italy premium, che potrebbero rallentare se la domanda globale si sposta.
I numeri: la tabella completa
Una lettura comparata dei 14 macrosettori mostra immediatamente perché il livello del margine, da solo, non basta. Bisogna osservare contemporaneamente margine, range e direzione del trend.
| Settore | Margine medio | Range | Trend | Cosa sta succedendo |
|---|---|---|---|---|
| Retail / GDO | 4-6% | 2-8% | ↓ Pressione | Omnicanale alza i margini; discount piatto |
| Edilizia / Costruzioni | 5-7% | 3-10% | ↑ Leggera ripresa | PNRR sostiene; volatilità alta |
| Alimentare / Bevande | 6-10% | 4-12% | ↔ Stabile | Premium 10-12%; discount 4-6% |
| Manifattura (medie) | 7-12% | 5-15% | ↑ Discreto | Export e specializzazione sostengono il margine |
| Moda / Lusso | 10-18% | 8-22% | ↑ Buono | Made in Italy e DTC sostengono la crescita |
| Turismo / Hospitality | 3-8% | 0-12% | ↑ Ripresa | Grandi strutture 6-8%; piccole <3% |
| Servizi Finanziari | 15-25% | 12-30% | ↔ Stabile | Margini robusti e prevedibili |
| Telecomunicazioni | 25-35% | 20-40% | ↓ Margine eroso | Erosione strutturale da competizione e regolamentazione |
| Logistica / Trasporti | 6-12% | 4-15% | ↑ In crescita | E-commerce e crescita dei volumi |
| Farmaceutico | 20-30% | 18-35% | ↑ Solido | Brevetti proteggono i margini |
| Immobiliare / Sviluppo | 8-15% | 5-20% | ↑ Ripresa | PNRR spinge; tassi alti erodono parte del margine |
| Tecnologia / Software | 15-30% | 10-40% | ↑ Forte | SaaS/AI 25-35%; forte domanda di competenze AI |
| Chimico / Petrolchimico | 5-10% | 3-12% | ↓ Volatilità | Commodity ed energia determinano la redditività |
| Utenze / Energia | 12-25% | 8-30% | ↑ Volatilità | Transizione energetica e rischio normativo |
Cosa insegna questa mappa?
Il margine non è un numero: è una direzione
Un settore con margine medio 4-6% (Retail) che vede pressione non è uguale a un settore con margine 5-10% (Chimico) che vede volatilità.
Nel primo caso il margine è sottoposto a una dinamica di riduzione; nel secondo oscilla senza una direzione netta altrettanto prevedibile.
Leggere il trend è più importante che leggere il numero assoluto. L’algoritmo che usi per decidere il prezzo domani non è il margine di ieri: è la direzione in cui il margine sta andando oggi.
La segmentazione dentro il settore vale più del settore stesso
Dentro l’Alimentare il margine può essere 4% o 12% a seconda che tu operi nel discount o nel premium.
Dentro la Tecnologia può essere 12% o 35% a seconda che tu operi in PMI tradizionali o in SaaS.
Il tuo vero benchmark non è il settore: è il tuo segmento dentro il settore.
Chiunque dica semplicemente “il mio settore ha margine X” sta leggendo una media che può nascondere storie economiche profondamente diverse.
L’ingresso conta meno della direzione
Se scegli di entrare in un settore perché il margine oggi è alto — per esempio le Telco al 25-35% — rischi di entrare in un mercato mentre sta attraversando una fase di erosione strutturale.
L’ingresso conta meno della direzione. Un margine più basso ma in accelerazione può raccontare una prospettiva molto diversa da un margine elevato che sta progressivamente scendendo.
Le considerazioni di Gianni Bientinesi
Il margine è una scelta strategica, non un dato di natura
L’impresa che guarda il numero del margine del proprio settore e lo considera un “dato di natura” sta rinunciando a tre leve che ha a disposizione:
- Posizionamento: scegliere il segmento giusto dentro il settore.
- Modello operativo: ristrutturare per estrarre margine dove altri non riescono.
- Prezzo: muovere il prezzo prima che lo faccia il competitor.
Nel settore Retail il margine è compresso? Sì. Ma il retailer che sa operare in omnicanale estrae 5-6%, mentre quello tradizionale 3-4%.
La differenza non è il settore: è la scelta.
La volatilità è un’opportunità, non un rischio
I settori volatili — Chimico, Energia, Edilizia — sono quelli dove il margine oscilla di più perché dipende da variabili esterne.
Se sei bravo a prevedere quando quella variabile si stabilizza, puoi anticipare il movimento.
Se aspetti che la variabile si stabilizzi, sei secondo alla mossa. L’impresa che entra nel momento in cui la volatilità sta per ridursi può intercettare la parte più interessante della curva del margine.
La regolamentazione è un muro o una rampa: dipende da che lato stai
Finanza e Farmaceutico hanno margini alti e protetti dalla regolamentazione. Telecomunicazioni ha margini alti ma erosi dalla regolamentazione.
Qual è la differenza? Nel farmaco i brevetti proteggono il prezzo; nelle Telco la regolamentazione può invece limitare il prezzo.
La stessa variabile — la regolamentazione — può quindi avere conseguenze molto diverse sulla capacità dell’impresa di difendere il proprio margine.
L’algoritmo non pensa: sei tu che devi farlo
Ci sono software che leggono i bilanci e ti dicono: “il tuo settore ha margine medio 7%”. È un dato utile. Ma è solo lo starting point.
Le domande che devi farti sono:
- A quale segmento del settore appartengo oggi?
- In quale segmento voglio stare tra 18 mesi?
- Cosa devo cambiare nel mio modello operativo per stare in quel segmento?
- Quanta pressione posso mettere sul prezzo prima che il cliente se ne vada?
- Quanta pressione posso mettere sui costi prima che cali la qualità?
Il numero del margine del settore ti dice dov’è la media. Tocca a te decidere se rimanere lì o spostarti.
L’algoritmo non pensa: sei tu che devi farlo.
Domande frequenti sulla redditività settoriale
Qual è il settore con il margine più alto in Italia nel 2025-2026?
Farmaceutico (20-30%) e Telecomunicazioni (25-35%), ma con dinamiche opposte: il farmaco presenta margini protetti e stabili, mentre le Telco vedono margini erosi.
Qual è il settore con il margine più basso?
Turismo/Hospitality (3-8%), con strutture piccole sotto il 3%, e Retail/GDO (4-6%).
In entrambi i casi il margine basso è associato a competizione sul prezzo e costi fissi difficili da scalare.
Quale settore sta crescendo di margine più velocemente?
Tecnologia/Software, con trend ↑ Forte.
Ma è anche un settore dove il margine di oggi può rapidamente trasformarsi nel prezzo di domani perché la concorrenza è globale e veloce.
Quale settore presenta maggiore stabilità strategica?
I Servizi Finanziari presentano un margine relativamente stabile, 15-25%, sostenuto anche dal quadro regolamentare.
Il compromesso è che la stabilità non implica necessariamente una forte crescita del margine.
Quali settori osservare più attentamente nel prossimo semestre?
Telecomunicazioni e Retail/GDO: entrambi mostrano margini sotto pressione e potrebbero trovare un nuovo equilibrio negli ultimi mesi del 2026.
I numeri essenziali in una riga
- Massima crescita di margine: Tecnologia; seguita da Moda/Lusso, Manifattura e Logistica.
- Massima stabilità di margine: Finanza, Farmaceutico, Alimentare.
- Massima pressione sul margine: Telecomunicazioni e Retail/GDO.
- Massima volatilità: Chimico, Energia, Edilizia.
- Margini più protetti: Farmaceutico per i brevetti; Finanza per la regolamentazione.
- Margini più esposti alle commodity: Chimico, Energia e indirettamente Alimentare.
- Settore in rapida trasformazione: Retail, con la migrazione verso l’omnicanale.
- Settori dove la segmentazione decide tutto: Alimentare e Tecnologia.
Metodologia e fonti
Periodo: 2025-2026
Area geografica: Italia
Definizione: Margine Operativo (EBIT) = (Reddito Operativo / Ricavi) × 100
Fonti dati
- Istat — Database di Bilanci (settori ATECO)
- Cerved — Analisi creditizia e ranking settoriali
- Report settoriali specializzati — Fipe, Confturismo, Coldiretti, Federconsumatori, EY, Bank of Italy
- Benchmark proprietario BIG — Indagini di mercato e interviste di settore (2025-2026)
Interpretazione dei trend
- ↑ Crescita: margine in miglioramento rispetto al 2024-2025.
- ↓ Pressione/Volatilità: margine in peggioramento o incertezza.
- ↔ Stabile: margine piatto, variabilità bassa e prevedibile.
Avvertenze importanti
- Il range rappresenta la variabilità tra piccole e grandi imprese e tra segmenti diversi, come premium e discount.
- I margini possono variare per geolocalizzazione, specializzazione produttiva e modello operativo.
- I dati 2026 sono proiettivi, basati sui trend H1 2026.
- La volatilità è attribuita a prezzo delle commodity, tassi energetici, effetti PNRR, cicli occupazionali e regolamentazione.
- Un margine alto non significa automaticamente un settore attraente: occorre considerare anche ROE, asset turnover, stabilità e rischiosità.
Osservatorio Business Intelligence Group — indagini di mercato e studi di mercato, quando si parla di come le imprese davvero guadagnano.